Domain ngor.de kaufen?
Wir ziehen mit dem Projekt
ngor.de um.
Sind Sie am Kauf der Domain
ngor.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ngor.de kaufen?
Wie erstellt man Buchungssätze mit Vorsteuer (VSt) und Umsatzsteuer (USt)?
Um Buchungssätze mit Vorsteuer (VSt) und Umsatzsteuer (USt) zu erstellen, müssen zunächst die entsprechenden Beträge für die Vorsteuer und Umsatzsteuer ermittelt werden. Die Vorsteuer wird auf der Aktivseite des Kontos "Vorsteuer" gebucht, während die Umsatzsteuer auf der Passivseite des Kontos "Umsatzsteuer" gebucht wird. Der Nettobetrag der Rechnung wird auf das entsprechende Aufwands- oder Ertragskonto gebucht. **
Kann man einen kleinen Online-Shop gründen ohne USt-IDNr?
Ja, es ist möglich, einen kleinen Online-Shop ohne USt-IDNr. zu gründen. Wenn der Umsatz des Shops unterhalb der gesetzlichen Umsatzsteuergrenze liegt, ist es nicht erforderlich, eine USt-IDNr. zu haben. Es ist jedoch ratsam, sich bei den zuständigen Steuerbehörden zu erkundigen, um sicherzustellen, dass alle rechtlichen Anforderungen erfüllt werden. **

Ähnliche Suchbegriffe für Umsatzsteuer-Verifikationsnummer USt-VN
Top-Angebote
Produkte zum Begriff Umsatzsteuer-Verifikationsnummer USt-VN:
-
UST-20LX - HOKUYO UST-20LX LiDARWesentliche Merkmale 20 m Reichweite 270° Blickfeld IP65 geschützt 40 Hz Scanfrequenz Ethernet 100BASE-TX Schnittstelle Die Hokuyo UST-Serie umfasst eine Reihe sehr performanter LiDAR für die anspruchsvolle Forschung, sowie industriell genutzte Automatisierungstechnik. Infolge des geringen Footprints von wenigen Zentimetern, gepaart mit einem großen Scanbereich bei einer überdurchschnittlich hohen Scanfrequenz von 40Hz, wird dieser LiDAR unter anderem ebenfalls sehr gerne für UGVs eingesetzt. Dabei wird ein LiDAR an die vorderen rechten, und ein zweiter an die hinteren linken Ecke montiert, wodurch eine virtuelle Sicherheitszone um das gesamte Fahrzeug gezogen wird. Die daraus gewonnen Daten lassen sich z.B. in ROS (Robot Operating System) unter hinzunahme von entsprechenden Algorithmen zur Kollisionsvermeidung bzw. SLAM & Autonome Navgation verwendet werden3017,85 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Gromadka, Kerstin: Umsatzsteuer im Online-HandelUmsatzsteuer im Online-Handel , In Deutschland wird der E-Commerce-Umsatz in den kommenden Jahren weiter stark wachsen. Der Einstieg in die Welt des Online-Handels war noch nie so leicht wie jetzt. Um Waren über das Internet zu verkaufen, braucht es keine besondere Betriebsart- oder -form, kein explizit eingerichtetes Geschäftslokal, kein Warenlager und keine auf den Handel ausgerichtete Firmenstruktur. Die Umsatzsteuerpflicht für Online-Geschäfte ist komplex. Das liegt an der Vielzahl der unterschiedlichen Verkaufsvorgänge, die steuerlich nicht einheitlich behandelt werden. Bei Unkenntnis und Missachtung der konkreten Vorschriften droht den Verantwortlichen leicht eine steuerstrafrechtliche Verfolgung wegen Umsatzsteuerbetrugs. Für den Warenverkehr, der über sog. elektronische Schnittstellen abgewickelt wird, versprechen die verschiedenen Handelsplattformen Unterstützung durch diverse Service-Leistungen. Von der reinen Zahlungsabwicklung bis hin zu einem Fulfillment-Service kann ein Unternehmen die gesamte Abwicklung seines Warenverkehrs auslagern und z. B. durch Amazon erledigen lassen. Dieses Fachbuch eröffnet Ihnen die Möglichkeit, aus umsatzsteuerrechtlicher Überlegung einen detaillierten Blick auf die Probleme und ihre Spezialregelungen beim Warenverkehr, der über elektronische Plattformen abgewickelt wird, zu werfen. Es enthält grundsätzliche Ausführungen, die jeder Online-Händler beachten sollte. Dabei wird sowohl auf die Vorgaben der Mehrwertsteuer-Systemrichtlinie als auch auf die Vorgaben des nationalen Umsatzsteuergesetzes sowie auf die derzeit aktuelle Verwaltungsauffassung eingegangen. Auch die folgenden Fragen werden in diesem Fachbuch beantwortet: Was gilt es bei der Lagerhaltung in einem z. B. von Amazon geführten Logistikzentrum zu beachten, wie erfolgt die Zahlungsabwicklung und welche Ausfuhrbestimmungen sind zu beachten. Wenn Sie die hier beschriebenen Grundlagen und Spezialregelungen vertiefen wollen, unterstützt Sie das Buch "Umsatzsteuer im Online-Handel: Praxisbeispiele" (ISBN: 978-3-96276-101-1). Dort beschreibt die Autorin Kerstin Gromadka anhand zweier Praxisbeispiele die umsatzsteuerlichen Folgen nationaler bzw. internationaler Verkäufe über Online-Plattformen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 202304, Produktform: Kartoniert, Beilage: Spiralbindung, Autoren: Gromadka, Kerstin, Edition: NED, Auflage: 23001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 130, Keyword: EU; Handelsplattformen; Amazon; Erklärungspflichten; Drittstaaten; Belieferung von Kunden; E-Commerce; Internet; Umsatzsteuerpflicht; Umsatzsteuerbetrug; Warenverkehr; Online-Geschäfte; Zahlungsabwicklung; elektronische Plattformen; Online-Händler; Mehrwertsteuer-Systemrichtlinie; Umsatzsteuergesetz; Ausfuhrbestimmungen; Lagerhaltung; Mehrwertsteuer; elektronische Schnittstellen; Kunden in Drittstaaten; Verkauf; Verkauf über Amazon; Verkauf über Handelsplattformen, Fachschema: E-Business~Electronic Commerce - E-Commerce~E-Venture~Internet / Electronic Commerce~Net Economy~Handelsrecht~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Recht / Ratgeber (allgemein), Fachkategorie: E-Commerce, E-Business~Umsatzsteuer und Zölle~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, Fachkategorie: Recht des E-Commerce, Internetrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: DATEV eG, Verlag: DATEV eG, Verlag: DATEV eG, Länge: 234, Breite: 170, Höhe: 10, Gewicht: 344, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783962761004, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umsatzsteuer im Verein - inkl. Arbeitshilfen online, Fachbücher von Ulrich GoetzDer Autor weiss aus seiner Tätigkeit als Steuerberater für Vereine, wo der Schuh drückt. Er stellt die Details der Umsatzbesteuerung in Vereinen in leicht verständlicher Form dar und erläutert alle Bereiche der Umsatzsteuer. Von Sponsoring bis Veranstaltungen beschreibt er die umsatzsteuerliche Behandlung einer Vielzahl von Vereinsaktivitäten. Dazu gibt er zahlreiche Beispiele und Praxistipps für den richtigen Umgang. So sind Sie in Sachen Umsatzsteuer auf der sicheren Seite. Inhalte: - Grundlagen der Umsatzbesteuerung - Kleines Umsatzsteuer-ABC für Vereine - Steuerpflichtige und steuerbefreite Umsätze - Vorsteuerabzug - Umsatzbesteuerung und Voranmeldung, Dauerfristverlängerung - Umsatzsteuerliche Behandlung von häufig anzutreffenden Vereinsaktivitäten Arbeitshilfen online: - Beispiele zur Aufteilung der Erlöse nach Mehrwertsteuersätzen und zur Verteilung von Vorsteuern in Tabellenform (Excel-Vorlagen) - Übersichten zur Umsatzbesteuerung von Vereinsleistungen - Prüfschema für Kleinunternehmer-Vereine.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
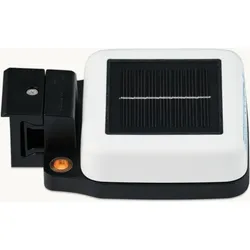
Victron SolarSense 750 - 0% MwST. (Angebot gemäß §12 USt Gesetz.)Der SolarSense 750 ist ein innovatives, vollständig autarkes Funkgerät, das zur Optimierung der PV Überwachung des Zustands Ihrer Photovoltaikanlage entwickelt wurde. Maximieren Sie Ihr PV -Leistungspotenzial In netzunabhängigen oder netzgebundenen Systemen geht überschüssige PV -Energie häufig verloren, wenn die Batterien vollständig geladen sind. Anstatt diese Energie ungenutzt zu lassen, kann sie zur Versorgung zusätzlicher Lasten wie Wassererhitzern oder Haushaltsgeräten umgeleitet werden, wodurch sich der spätere Bedarf an Batterien verringert. Der SolarSense 750 liefert präzise Echtzeitdaten zur verfügbaren Solarenergie und ermöglicht es Benutzern oder Automatisierungssystemen, den Energieverbrauch effizient zu verwalten und die Leistung ihrer PV -Anlagen zu maximieren. Optimierung der PV-Modulkonfiguration Der SolarSense 750 kann als Pilotgerät fungieren und Ihnen dabei...73,03 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter


-
Ist der Auspuff der Kawasaki VN 1500 mit dem der VN 900 kompatibel?
Nein, der Auspuff der Kawasaki VN 1500 ist nicht mit dem der VN 900 kompatibel. Die beiden Motorräder haben unterschiedliche Motoren und Auspuffsysteme, daher sind die Auspuffe nicht austauschbar. Es ist wichtig, den richtigen Auspuff für das jeweilige Modell zu verwenden. **
-
Hat die Kawasaki VN 15 SE einen Hauptständer?
Ja, die Kawasaki VN 15 SE hat einen Hauptständer. Dieser ermöglicht es dem Fahrer, das Motorrad sicher und stabil abzustellen, ohne dass ein Seitenständer verwendet werden muss. Der Hauptständer erleichtert auch Wartungsarbeiten und ermöglicht ein einfacheres Aufbocken des Motorrads. **
-
Wie berechnet man die Umsatzsteuer für ein Produkt oder eine Dienstleistung? Welche Auswirkungen hat die Umsatzsteuer auf den Preis für den Endverbraucher?
Die Umsatzsteuer wird in der Regel als Prozentsatz des Verkaufspreises berechnet. Man multipliziert den Nettopreis des Produkts oder der Dienstleistung mit dem jeweiligen Umsatzsteuersatz, um den Bruttobetrag zu erhalten. Die Umsatzsteuer erhöht den Preis für den Endverbraucher, da sie auf den Verkaufspreis aufgeschlagen wird. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
Was bedeutet UST optiert?
Was bedeutet UST optiert? UST optiert bedeutet, dass ein Unternehmen sich freiwillig dazu entschieden hat, Umsatzsteuer zu zahlen, obwohl es eigentlich von der Umsatzsteuer befreit wäre. Diese Entscheidung kann verschiedene Gründe haben, wie z.B. die Möglichkeit, Vorsteuerabzüge geltend zu machen oder die Vereinfachung der Buchhaltung. Unternehmen, die sich für die UST-Optierung entscheiden, müssen dies gegenüber dem Finanzamt erklären und können diese Entscheidung in der Regel nicht einfach wieder rückgängig machen. Es ist wichtig, die steuerlichen Auswirkungen der UST-Optierung sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
Wer darf UST ausweisen?
UST (Umsatzsteuer) darf in Deutschland nur von Unternehmern ausgewiesen werden, die umsatzsteuerpflichtig sind. Das bedeutet, dass sie steuerpflichtige Umsätze tätigen und somit Umsatzsteuer an das Finanzamt abführen müssen. Privatpersonen oder nicht umsatzsteuerpflichtige Unternehmen dürfen keine Umsatzsteuer ausweisen. Die Umsatzsteuer wird auf den Rechnungen ausgewiesen, die an andere Unternehmen oder Privatpersonen ausgestellt werden, um transparent zu machen, wie hoch der Steueranteil am Gesamtbetrag ist. Die korrekte Ausweisung der Umsatzsteuer ist gesetzlich vorgeschrieben und dient der ordnungsgemäßen Abrechnung mit dem Finanzamt. **
Top-Angebote
Produkte zum Begriff Umsatzsteuer-Verifikationsnummer USt-VN:
-
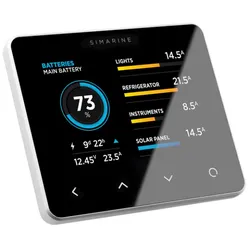
Simarine Pico - 0% MwST. (Angebot gemäß §12 USt Gesetz.)Batterie Monitor PICO von SIMARINE zur Überwachung von Batterien, Verbrauchern und Tanks. Mit Aluminium-Rahmen, integriertem Barometer, WiFi und kostenfreie App für Android und iOS. Anzeige von max.: 6 Batteriebänken, 6 Batteriespannungen, 20 Verbrauchern oder Stromerzeugern, 14 Tankmodule, 8 Temperatursensoren. (Sensoren sind nicht im Lieferumfang enthalten) Mit dem PICO setzt Simarine neue Maßstäbe für Schiffsbatteriemonitore in den Bereichen Design, Funktionalität, Konnektivität und Benutzerfreundlichkeit. Kompatibel mit allen SIMARINE-Shunts und -Modulen. Die erweiterbare Architektur ermöglicht das Hinzufügen von bis zu 20 SIMARINE -Shunts und -Modulen zur Überwachung aller Arten von Booten, Yachten und Caravans - vom kleinen bis zum Superyacht-System mit bis zu 6 Batteriebanken, 14 Tanks und 20 unabhängigen Verbrauchern und Generatoren. Die Display-Einheit von PICO besteht...205,63 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
UST-20LX - HOKUYO UST-20LX LiDARWesentliche Merkmale 20 m Reichweite 270° Blickfeld IP65 geschützt 40 Hz Scanfrequenz Ethernet 100BASE-TX Schnittstelle Die Hokuyo UST-Serie umfasst eine Reihe sehr performanter LiDAR für die anspruchsvolle Forschung, sowie industriell genutzte Automatisierungstechnik. Infolge des geringen Footprints von wenigen Zentimetern, gepaart mit einem großen Scanbereich bei einer überdurchschnittlich hohen Scanfrequenz von 40Hz, wird dieser LiDAR unter anderem ebenfalls sehr gerne für UGVs eingesetzt. Dabei wird ein LiDAR an die vorderen rechten, und ein zweiter an die hinteren linken Ecke montiert, wodurch eine virtuelle Sicherheitszone um das gesamte Fahrzeug gezogen wird. Die daraus gewonnen Daten lassen sich z.B. in ROS (Robot Operating System) unter hinzunahme von entsprechenden Algorithmen zur Kollisionsvermeidung bzw. SLAM & Autonome Navgation verwendet werden3017,85 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Gromadka, Kerstin: Umsatzsteuer im Online-HandelUmsatzsteuer im Online-Handel , In Deutschland wird der E-Commerce-Umsatz in den kommenden Jahren weiter stark wachsen. Der Einstieg in die Welt des Online-Handels war noch nie so leicht wie jetzt. Um Waren über das Internet zu verkaufen, braucht es keine besondere Betriebsart- oder -form, kein explizit eingerichtetes Geschäftslokal, kein Warenlager und keine auf den Handel ausgerichtete Firmenstruktur. Die Umsatzsteuerpflicht für Online-Geschäfte ist komplex. Das liegt an der Vielzahl der unterschiedlichen Verkaufsvorgänge, die steuerlich nicht einheitlich behandelt werden. Bei Unkenntnis und Missachtung der konkreten Vorschriften droht den Verantwortlichen leicht eine steuerstrafrechtliche Verfolgung wegen Umsatzsteuerbetrugs. Für den Warenverkehr, der über sog. elektronische Schnittstellen abgewickelt wird, versprechen die verschiedenen Handelsplattformen Unterstützung durch diverse Service-Leistungen. Von der reinen Zahlungsabwicklung bis hin zu einem Fulfillment-Service kann ein Unternehmen die gesamte Abwicklung seines Warenverkehrs auslagern und z. B. durch Amazon erledigen lassen. Dieses Fachbuch eröffnet Ihnen die Möglichkeit, aus umsatzsteuerrechtlicher Überlegung einen detaillierten Blick auf die Probleme und ihre Spezialregelungen beim Warenverkehr, der über elektronische Plattformen abgewickelt wird, zu werfen. Es enthält grundsätzliche Ausführungen, die jeder Online-Händler beachten sollte. Dabei wird sowohl auf die Vorgaben der Mehrwertsteuer-Systemrichtlinie als auch auf die Vorgaben des nationalen Umsatzsteuergesetzes sowie auf die derzeit aktuelle Verwaltungsauffassung eingegangen. Auch die folgenden Fragen werden in diesem Fachbuch beantwortet: Was gilt es bei der Lagerhaltung in einem z. B. von Amazon geführten Logistikzentrum zu beachten, wie erfolgt die Zahlungsabwicklung und welche Ausfuhrbestimmungen sind zu beachten. Wenn Sie die hier beschriebenen Grundlagen und Spezialregelungen vertiefen wollen, unterstützt Sie das Buch "Umsatzsteuer im Online-Handel: Praxisbeispiele" (ISBN: 978-3-96276-101-1). Dort beschreibt die Autorin Kerstin Gromadka anhand zweier Praxisbeispiele die umsatzsteuerlichen Folgen nationaler bzw. internationaler Verkäufe über Online-Plattformen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 202304, Produktform: Kartoniert, Beilage: Spiralbindung, Autoren: Gromadka, Kerstin, Edition: NED, Auflage: 23001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 130, Keyword: EU; Handelsplattformen; Amazon; Erklärungspflichten; Drittstaaten; Belieferung von Kunden; E-Commerce; Internet; Umsatzsteuerpflicht; Umsatzsteuerbetrug; Warenverkehr; Online-Geschäfte; Zahlungsabwicklung; elektronische Plattformen; Online-Händler; Mehrwertsteuer-Systemrichtlinie; Umsatzsteuergesetz; Ausfuhrbestimmungen; Lagerhaltung; Mehrwertsteuer; elektronische Schnittstellen; Kunden in Drittstaaten; Verkauf; Verkauf über Amazon; Verkauf über Handelsplattformen, Fachschema: E-Business~Electronic Commerce - E-Commerce~E-Venture~Internet / Electronic Commerce~Net Economy~Handelsrecht~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Recht / Ratgeber (allgemein), Fachkategorie: E-Commerce, E-Business~Umsatzsteuer und Zölle~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, Fachkategorie: Recht des E-Commerce, Internetrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: DATEV eG, Verlag: DATEV eG, Verlag: DATEV eG, Länge: 234, Breite: 170, Höhe: 10, Gewicht: 344, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783962761004, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erstellt man Buchungssätze mit Vorsteuer (VSt) und Umsatzsteuer (USt)?
Um Buchungssätze mit Vorsteuer (VSt) und Umsatzsteuer (USt) zu erstellen, müssen zunächst die entsprechenden Beträge für die Vorsteuer und Umsatzsteuer ermittelt werden. Die Vorsteuer wird auf der Aktivseite des Kontos "Vorsteuer" gebucht, während die Umsatzsteuer auf der Passivseite des Kontos "Umsatzsteuer" gebucht wird. Der Nettobetrag der Rechnung wird auf das entsprechende Aufwands- oder Ertragskonto gebucht. **
-
Kann man einen kleinen Online-Shop gründen ohne USt-IDNr?
Ja, es ist möglich, einen kleinen Online-Shop ohne USt-IDNr. zu gründen. Wenn der Umsatz des Shops unterhalb der gesetzlichen Umsatzsteuergrenze liegt, ist es nicht erforderlich, eine USt-IDNr. zu haben. Es ist jedoch ratsam, sich bei den zuständigen Steuerbehörden zu erkundigen, um sicherzustellen, dass alle rechtlichen Anforderungen erfüllt werden. **
-
Ist der Auspuff der Kawasaki VN 1500 mit dem der VN 900 kompatibel?
Nein, der Auspuff der Kawasaki VN 1500 ist nicht mit dem der VN 900 kompatibel. Die beiden Motorräder haben unterschiedliche Motoren und Auspuffsysteme, daher sind die Auspuffe nicht austauschbar. Es ist wichtig, den richtigen Auspuff für das jeweilige Modell zu verwenden. **
-
Hat die Kawasaki VN 15 SE einen Hauptständer?
Ja, die Kawasaki VN 15 SE hat einen Hauptständer. Dieser ermöglicht es dem Fahrer, das Motorrad sicher und stabil abzustellen, ohne dass ein Seitenständer verwendet werden muss. Der Hauptständer erleichtert auch Wartungsarbeiten und ermöglicht ein einfacheres Aufbocken des Motorrads. **
Ähnliche Suchbegriffe für Umsatzsteuer-Verifikationsnummer USt-VN
-
Umsatzsteuer im Verein - inkl. Arbeitshilfen online, Fachbücher von Ulrich GoetzDer Autor weiss aus seiner Tätigkeit als Steuerberater für Vereine, wo der Schuh drückt. Er stellt die Details der Umsatzbesteuerung in Vereinen in leicht verständlicher Form dar und erläutert alle Bereiche der Umsatzsteuer. Von Sponsoring bis Veranstaltungen beschreibt er die umsatzsteuerliche Behandlung einer Vielzahl von Vereinsaktivitäten. Dazu gibt er zahlreiche Beispiele und Praxistipps für den richtigen Umgang. So sind Sie in Sachen Umsatzsteuer auf der sicheren Seite. Inhalte: - Grundlagen der Umsatzbesteuerung - Kleines Umsatzsteuer-ABC für Vereine - Steuerpflichtige und steuerbefreite Umsätze - Vorsteuerabzug - Umsatzbesteuerung und Voranmeldung, Dauerfristverlängerung - Umsatzsteuerliche Behandlung von häufig anzutreffenden Vereinsaktivitäten Arbeitshilfen online: - Beispiele zur Aufteilung der Erlöse nach Mehrwertsteuersätzen und zur Verteilung von Vorsteuern in Tabellenform (Excel-Vorlagen) - Übersichten zur Umsatzbesteuerung von Vereinsleistungen - Prüfschema für Kleinunternehmer-Vereine.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Victron SolarSense 750 - 0% MwST. (Angebot gemäß §12 USt Gesetz.)Der SolarSense 750 ist ein innovatives, vollständig autarkes Funkgerät, das zur Optimierung der PV Überwachung des Zustands Ihrer Photovoltaikanlage entwickelt wurde. Maximieren Sie Ihr PV -Leistungspotenzial In netzunabhängigen oder netzgebundenen Systemen geht überschüssige PV -Energie häufig verloren, wenn die Batterien vollständig geladen sind. Anstatt diese Energie ungenutzt zu lassen, kann sie zur Versorgung zusätzlicher Lasten wie Wassererhitzern oder Haushaltsgeräten umgeleitet werden, wodurch sich der spätere Bedarf an Batterien verringert. Der SolarSense 750 liefert präzise Echtzeitdaten zur verfügbaren Solarenergie und ermöglicht es Benutzern oder Automatisierungssystemen, den Energieverbrauch effizient zu verwalten und die Leistung ihrer PV -Anlagen zu maximieren. Optimierung der PV-Modulkonfiguration Der SolarSense 750 kann als Pilotgerät fungieren und Ihnen dabei...73,03 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
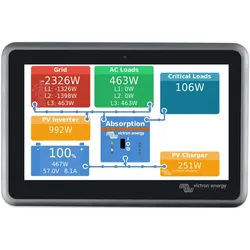
Victron Ekrano GX - 0% MwST. (Angebot gemäß §12 USt Gesetz.)Das Victron Energy Ekrano GX ist ein komplett gekapseltes All-in-One System aus GX-Gerät und wasserdichtem 7”-Display. Es ist perfekt geeignet für den Einbau in anspruchsvollen Umgebungen wie Schiffen. Höhere Rechenleistung und perfekter Schutz vor den Elementen machen den Ekrano zur perfekten Wahl für Installationen, bei denen nichts dem Zufall überlassen werden soll und die Elektronik besonders gut geschützt sein muss. Durch den Entfall der HDMI-Verbindung zwischen Rechner und Bildschirm wird zudem eine weitere Fehlerquelle eliminiert. Verbaut ist der gleiche Bildschirm wie im GX Touch 70, mit 7 Zoll Bildschirmdiagonale. Kommunikationszentrum Die GX-Kommunikationszentrale ermöglicht es Ihnen, Ihr System von jedem Ort aus stets perfekt zu kontrollieren und seine Leistung zu maximieren. Greifen Sie einfach über unser Victron Remote Management (VRM)-Portal auf Ihr System zu, oder...361,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
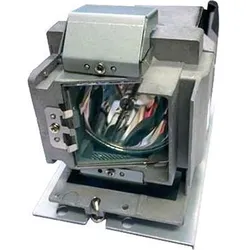
CoreParts UST-P1-LAMP (UST-P1), BeamerlampeLeuchtet dein Beamer nur noch halb so hell wie zu Beginn? Dann wird es Zeit für einen Lampenwechsel. Bestelle hier die passende UHP-Lampe und lass deinen Projektor wieder in alter Frische erstrahlen.149,81 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man die Umsatzsteuer für ein Produkt oder eine Dienstleistung? Welche Auswirkungen hat die Umsatzsteuer auf den Preis für den Endverbraucher?
Die Umsatzsteuer wird in der Regel als Prozentsatz des Verkaufspreises berechnet. Man multipliziert den Nettopreis des Produkts oder der Dienstleistung mit dem jeweiligen Umsatzsteuersatz, um den Bruttobetrag zu erhalten. Die Umsatzsteuer erhöht den Preis für den Endverbraucher, da sie auf den Verkaufspreis aufgeschlagen wird. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Was bedeutet UST optiert?
Was bedeutet UST optiert? UST optiert bedeutet, dass ein Unternehmen sich freiwillig dazu entschieden hat, Umsatzsteuer zu zahlen, obwohl es eigentlich von der Umsatzsteuer befreit wäre. Diese Entscheidung kann verschiedene Gründe haben, wie z.B. die Möglichkeit, Vorsteuerabzüge geltend zu machen oder die Vereinfachung der Buchhaltung. Unternehmen, die sich für die UST-Optierung entscheiden, müssen dies gegenüber dem Finanzamt erklären und können diese Entscheidung in der Regel nicht einfach wieder rückgängig machen. Es ist wichtig, die steuerlichen Auswirkungen der UST-Optierung sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wer darf UST ausweisen?
UST (Umsatzsteuer) darf in Deutschland nur von Unternehmern ausgewiesen werden, die umsatzsteuerpflichtig sind. Das bedeutet, dass sie steuerpflichtige Umsätze tätigen und somit Umsatzsteuer an das Finanzamt abführen müssen. Privatpersonen oder nicht umsatzsteuerpflichtige Unternehmen dürfen keine Umsatzsteuer ausweisen. Die Umsatzsteuer wird auf den Rechnungen ausgewiesen, die an andere Unternehmen oder Privatpersonen ausgestellt werden, um transparent zu machen, wie hoch der Steueranteil am Gesamtbetrag ist. Die korrekte Ausweisung der Umsatzsteuer ist gesetzlich vorgeschrieben und dient der ordnungsgemäßen Abrechnung mit dem Finanzamt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.